
Sai dove sei esposto
Esposizione per sottostante, emittente e categoria: la diversificazione reale del portafoglio.
Minusvalenze in scadenza il 31 dicembre
Le minusvalenze di quattro anni fa, se non le compensi entro il 31 dicembre, sono perse per sempre. Con i certificati Maxi-Coupon puoi recuperarle e rimandarne la scadenza. Il Tool Maxi-Coupon di FreeFinance PRO fa i conti per te: quanto devi coprire, quali Maxi usare, quanti pezzi comprare, quanto spendi e se il maxi-premio arriva in tempo.
14,49 € al mese + IVA · minimo trimestrale (43,47 € + IVA): copre tutta la stagione dei Maxi
Sei già abbonato? Apri il Tool · Vuoi prima provare la piattaforma? Registrati gratis
Scadenza delle minusvalenze
E l'ultima data utile per comprare arriva prima: il maxi-premio deve essere pagato entro fine anno, quindi servono certificati con data di valutazione entro metà dicembre.
La piattaforma
Addio fogli Excel da aggiornare a mano: inserisci gli ISIN e prezzi, cedole e barriere si aggiornano da soli. Il Tool Maxi-Coupon è una delle funzioni della piattaforma.
Esposizione per sottostante, emittente e categoria: la diversificazione reale del portafoglio.
Il calendario delle cedole incassate e attese, senza calcoli manuali.
La distanza dalle barriere di ogni certificato: vedi subito quali posizioni richiedono attenzione.
Certificati e obbligazioni nello stesso portafoglio, con rendimento, cedole e rischio tasso.
Il problema
Quando chiudi un investimento in perdita, la minusvalenza finisce nello zainetto fiscale e resta utilizzabile fino al 31 dicembre del quarto anno successivo. Nel frattempo puoi usarla per non pagare il 26% sui guadagni futuri.
Ma non su tutti i guadagni: la minusvalenza si compensa solo con i redditi diversi, tra cui plusvalenze e premi dei certificati. Cedole delle obbligazioni, dividendi e guadagni sugli ETF non la toccano.
Così molti investitori arrivano a fine anno con un'annata di minus in scadenza e nessun reddito diverso per usarla. Il 1° gennaio quelle minus non valgono più nulla.
Se te le gestisci su Excel, sai già com'è
Non si perdono per mancanza di prodotti, ma perché i conti da fare sono quattro, in quest'ordine, e basta sbagliarne uno.
Il Tool Maxi-Coupon fa i quattro conti per te, nell'ordine giusto, e ti dice anche quando non ti serve comprare niente.
La soluzione
I Maxi-Coupon sono certificati con un primo premio elevato, pagato in una data precisa se si verificano le condizioni previste. Scegliendo quelli che pagano entro il 31 dicembre, puoi pianificare un'operazione per compensare le minus in scadenza e, se realizzi una nuova perdita, spostare in avanti la scadenza fiscale.
Acquisti il Maxi-Coupon prima della data in cui stacca il maxi-premio.
Il premio è reddito diverso: se il tuo intermediario lo compensa all'accredito, consuma le minus che stanno per scadere.
Dopo lo stacco il prezzo del certificato scende: la perdita che ne nasce, quando la realizzi, è una nuova minusvalenza con altri quattro anni di vita.
Il Tool Maxi-Coupon
Prima il conto, poi il prodotto. La barra in alto ti dice sempre a che punto sei.
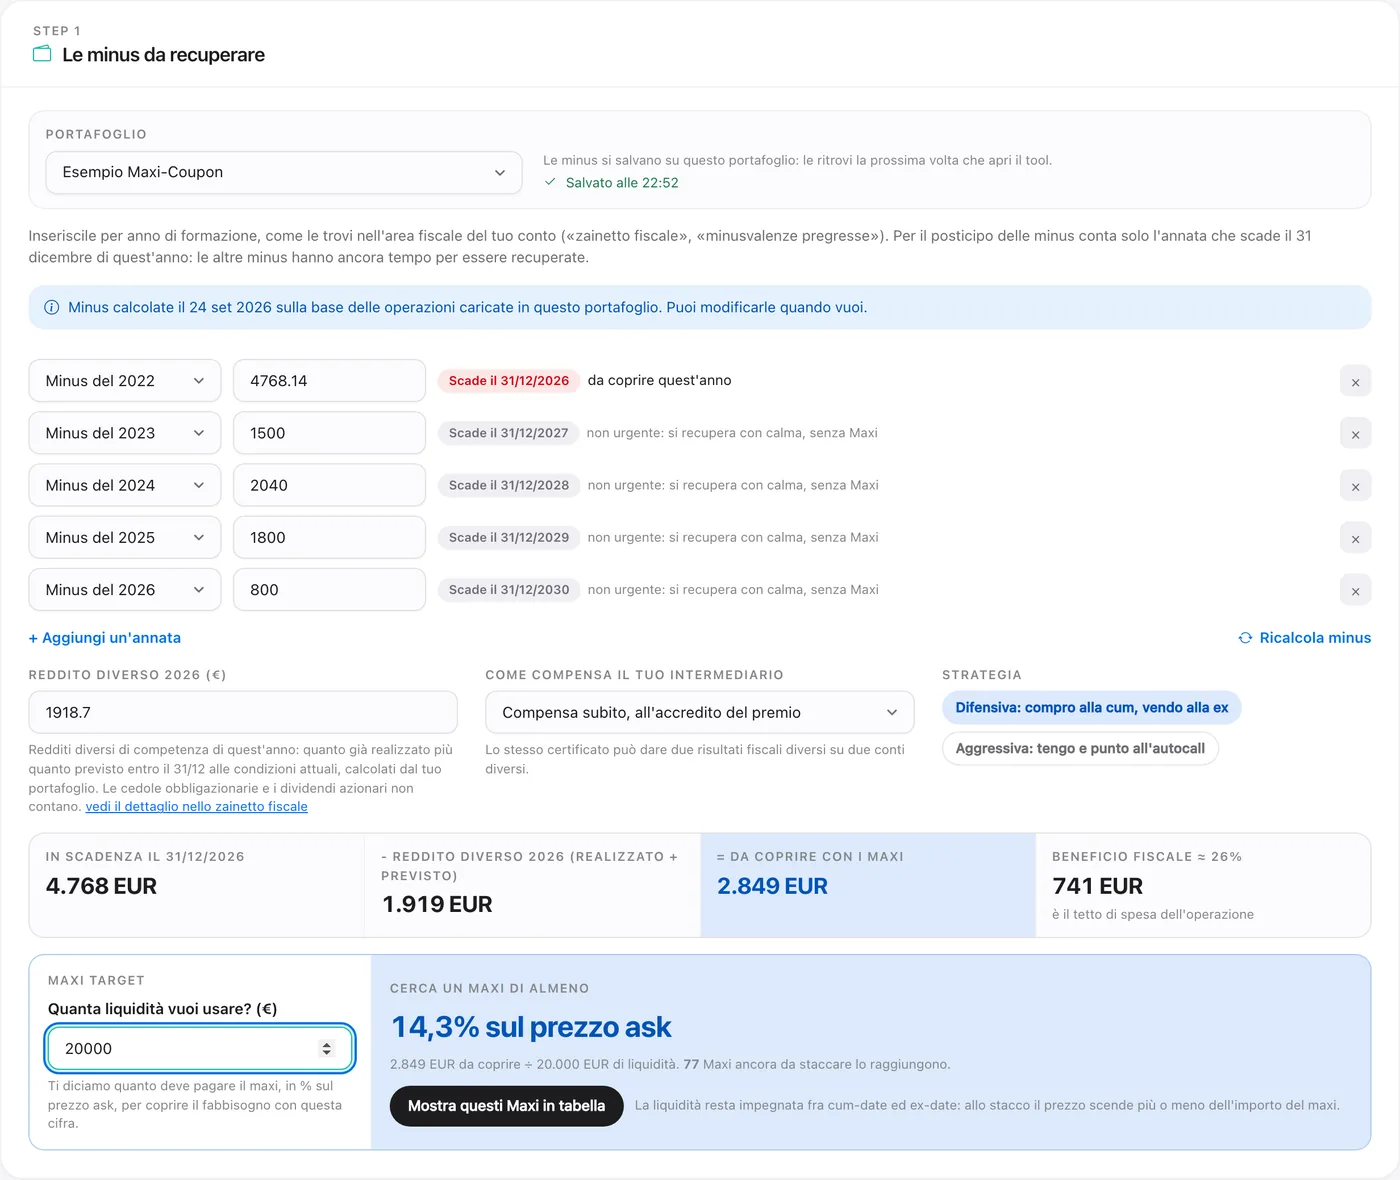
Le minus per annata calcolate dal tuo portafoglio, il reddito diverso realizzato e previsto, il regime del conto e la strategia: il Tool ti dice quanto devi coprire e il maxi-premio minimo da cercare.
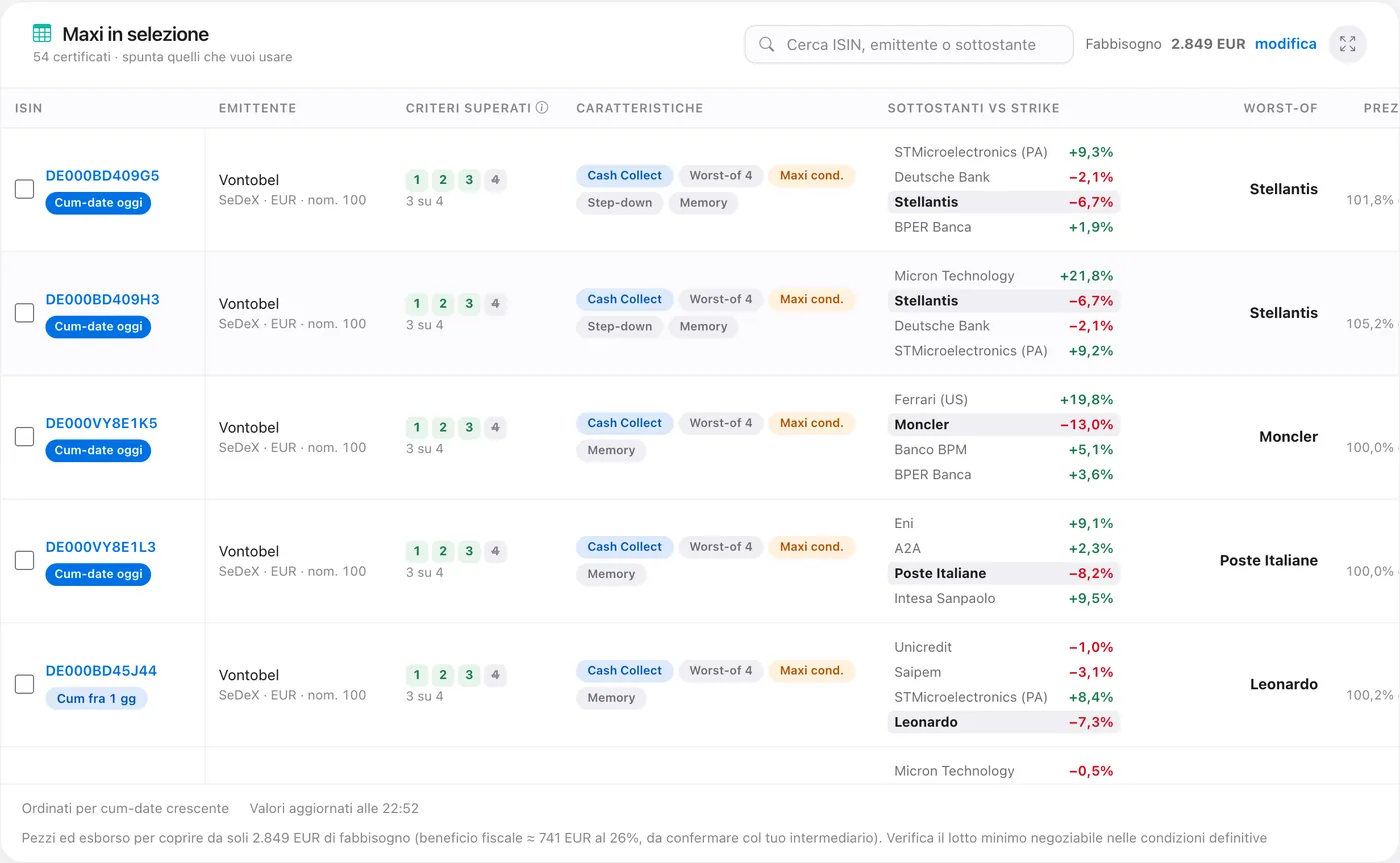
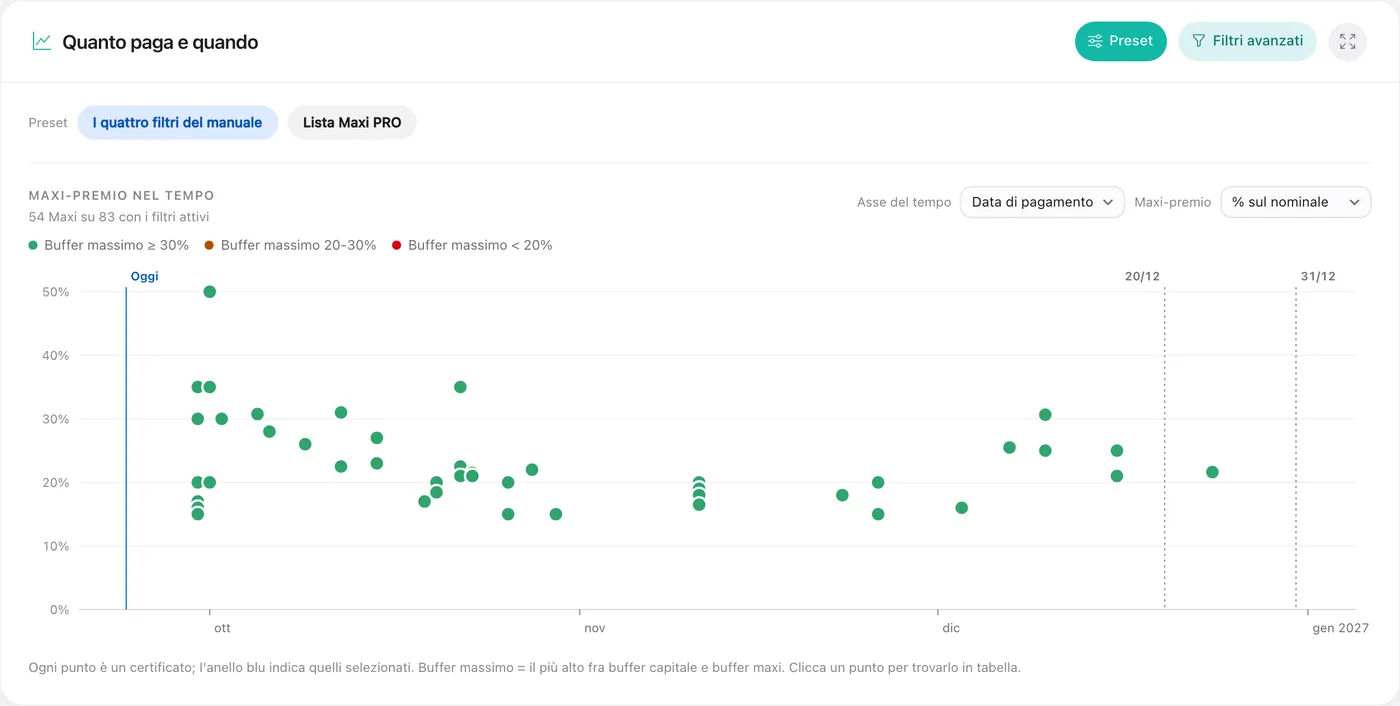
Tutti i Maxi-Coupon che devono ancora staccare il maxi-premio. Con il preset «I quattro filtri» e la colonna «Criteri superati» arrivi ai finalisti in un clic.
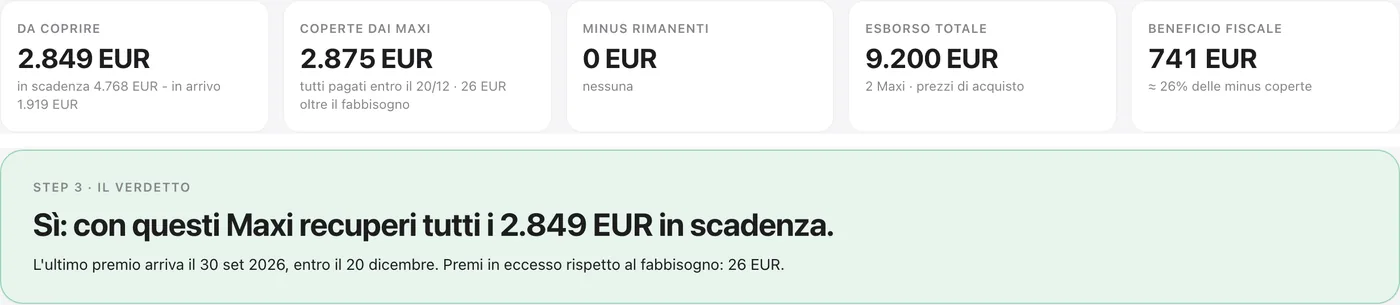
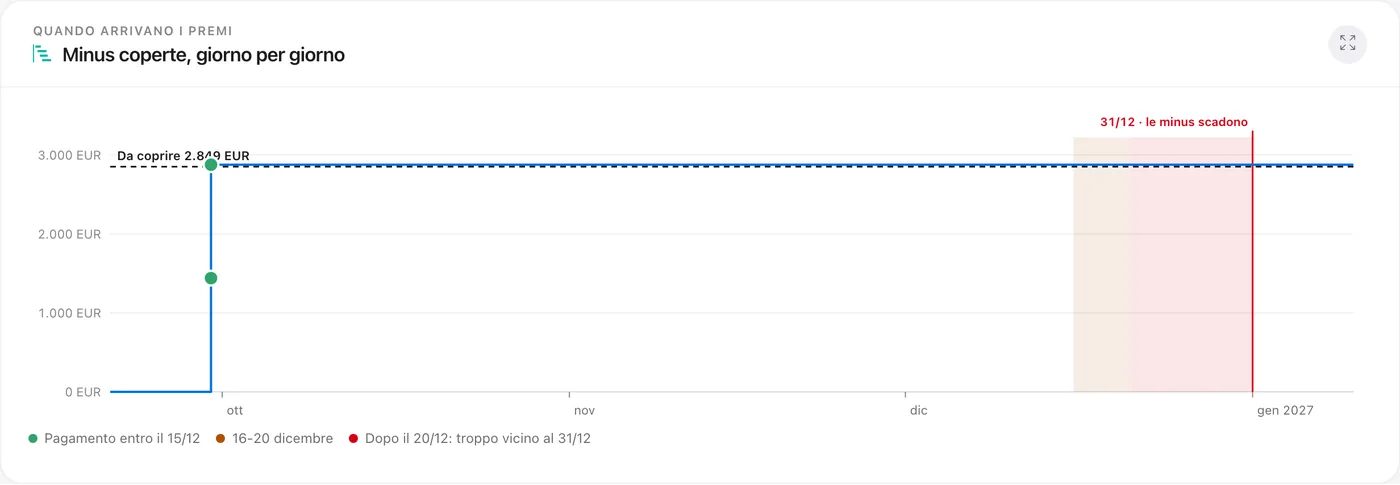
I Maxi selezionati, i cinque numeri dell'operazione e il verdetto prima dell'ordine, con la copertura delle minus giorno per giorno fino al 31 dicembre.
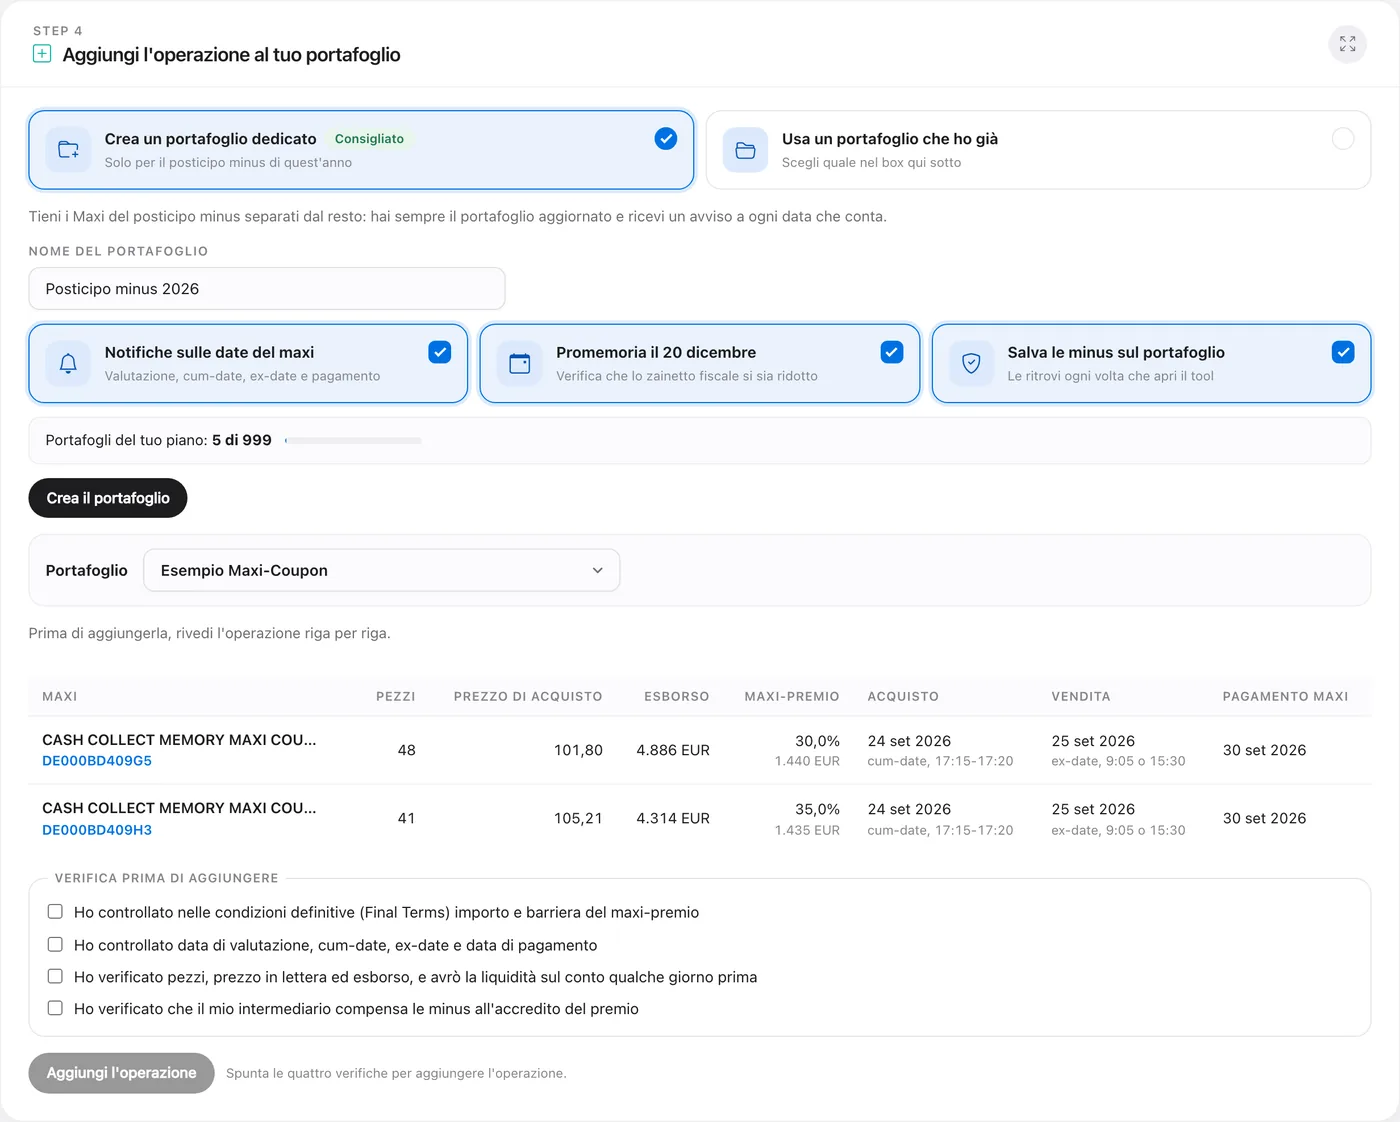
L'operazione riga per riga e quattro verifiche prima di aggiungerla a un tuo portafoglio. Con l'abbonamento PRO, un portafoglio dedicato con notifiche e promemoria del 20 dicembre.
Tutorial · 21 minuti
Un esempio completo: dalle minus in scadenza ai Maxi da scegliere, fino alla verifica, al portafoglio e allo zainetto fiscale.
Le schermate
Un esempio con 4.768 € di minus in scadenza, 20.000 € di liquidità e due Maxi-Coupon selezionati.
Novità
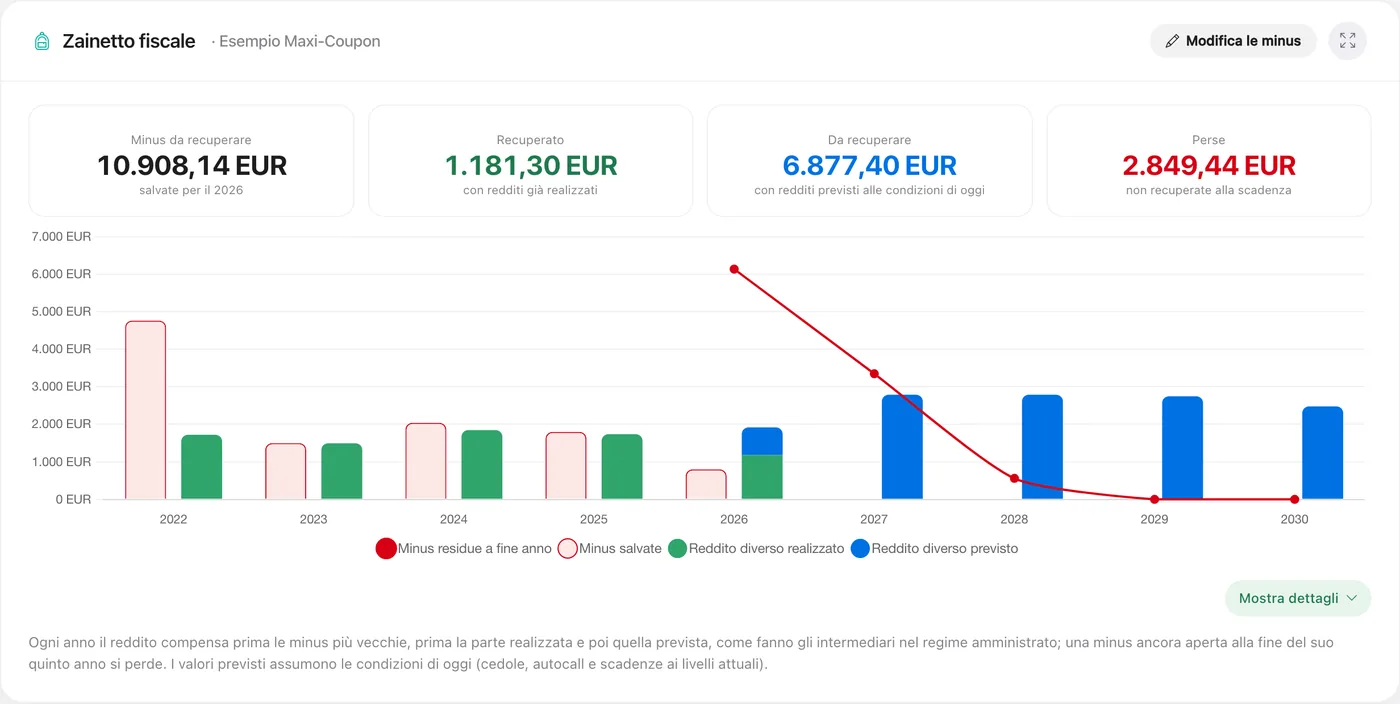
Non solo il totale: per ogni annata vedi quanto hai già recuperato, quanto recuperi con i redditi previsti e quanto andrebbe perso alla scadenza.
Prima di operare
Verifica come il tuo intermediario tratta il maxi-premio. Se lo considera reddito diverso e lo compensa all'accredito, le minusvalenze in scadenza vengono utilizzate. Se invece lo porta a riduzione del prezzo di carico, il maxi-premio non consuma le minus in scadenza. Il Tool ti chiede come compensa il tuo intermediario e, in quel caso, si ferma e ti spiega perché. La conferma, comunque, va chiesta alla banca o broker con cui operi.
Premium
Il Tool Maxi-Coupon è incluso nell'abbonamento Premium di FreeFinance PRO e nei piani superiori; non è incluso nella registrazione gratuita né nel piano Basic. Il minimo è trimestrale: 43,47 € + IVA e copre tutta la stagione dei Maxi, da ottobre a dicembre.
0 €
Per conoscere la piattaforma prima di abbonarti.
14,49 € al mese + IVA
Minimo trimestrale: 43,47 € + IVA, da ottobre a dicembre.
Il portafoglio dedicato con notifiche e promemoria del 20 dicembre è disponibile con PRO e superiori, dove hai più portafogli.
Il libro
La procedura completa per usare i certificati Maxi-Coupon sulle minusvalenze in scadenza: dalla diagnosi all'ordine.
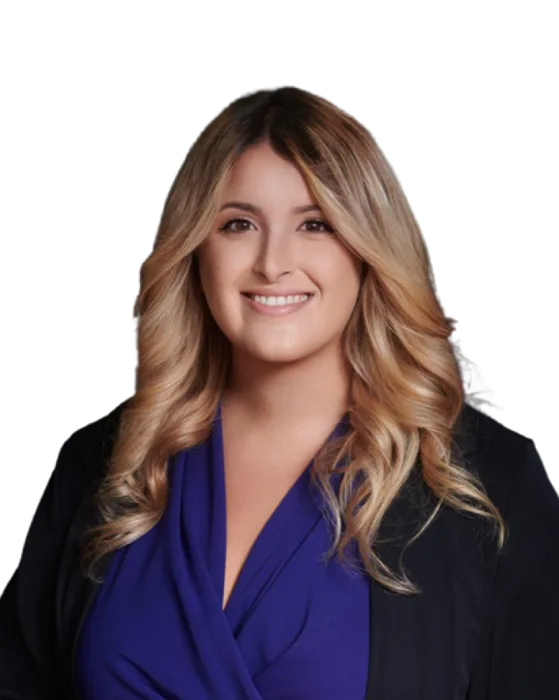
L'autore del libro e del metodo
Chief Investment Officer, strutturatrice ed esperta di certificati di investimento e derivati.
CIO e co-fondatrice di Dexbridge Capital (ADGM, Abu Dhabi). Founder e CEO di FreeFinance e founder di FreeFinance PRO, la piattaforma su cui gira il Tool.
Ha lavorato dal lato di chi i certificati li costruisce: BNP Paribas CIB e Bank Vontobel Europe, dove a 26 anni è stata Responsabile Flow Products Italia. Nel 2019 ha portato sul SeDeX il primo certificato a gestione attiva.
Laurea magistrale in Finanza quantitativa alla Bocconi, Forbes Italia 30 Under 30 Finance 2021, co-autrice con Gabriele Bellelli di «Investire con i certificati» (Hoepli).
Domande frequenti
È lo strumento di FreeFinance PRO che guida il posticipo delle minusvalenze con i certificati Maxi-Coupon in quattro step: inserisci le tue minus, il regime del tuo conto e la strategia, scegli i Maxi con i quattro filtri, verifichi l'operazione e la registri in un portafoglio. Con lo zainetto fiscale vedi, anno per anno, quanto recuperi e quanto rischi di perdere.
Il Tool è riservato agli abbonati Premium di FreeFinance PRO e ai piani superiori (non è incluso nel piano Basic): 14,49 € al mese più IVA, con abbonamento minimo trimestrale (43,47 € + IVA), che copre tutta la stagione dei Maxi-Coupon, da ottobre a dicembre. L'abbonamento include tutta la piattaforma, fino a 50 ISIN in monitoraggio fra certificati e obbligazioni, e il libro «Posticipare (e recuperare) le minus con i Maxi-Coupon», in arrivo.
Sì: con la registrazione gratuita provi FreeFinance PRO su ISIN predefiniti. Il Tool Maxi-Coupon, lo zainetto fiscale e il libro non sono inclusi nella registrazione gratuita: richiedono l'abbonamento Premium o superiore.
Il Tool calcola le minus per anno di formazione dalle operazioni del tuo portafoglio, e puoi sempre correggerle a mano. Per il posticipo conta solo l'annata che scade il 31 dicembre dell'anno in corso: le altre le salva comunque e le trovi nello zainetto fiscale, perché hanno ancora tempo per essere recuperate.
Tutti quelli quotati in Italia che devono ancora staccare il maxi-premio, con maxi-premio minimo del 10%. Il preset «I quattro filtri» applica queste soglie: data di valutazione entro il 15 dicembre, maxi-premio almeno al 15%, buffer di almeno il 30% da entrambe le barriere, primo autocall entro dodici mesi. Il preset «Lista Maxi PRO» è una selezione più ampia, con data di valutazione entro il 18 dicembre, per vedere anche i prodotti appena fuori soglia.
Il Tool sì, l'operazione no: se il tuo intermediario riduce il prezzo di carico invece di compensare subito all'accredito del premio, il maxi-premio non consuma le minus in scadenza. Per questo il Tool ti chiede come compensa il tuo intermediario e, in quel caso, si ferma e ti spiega perché.
No. Maxi-premi, prezzi, condizioni di mercato e trattamento fiscale possono cambiare. Il Tool supporta l'analisi; prima di investire verifica la documentazione del prodotto, i rischi e il regime fiscale applicato dal tuo intermediario.
No. Applica criteri di selezione e fa i conti sui dati disponibili, ma non è consulenza finanziaria né una raccomandazione personalizzata. La scelta resta tua, e gli aspetti fiscali vanno confermati con il tuo intermediario o con un professionista.
Mancano -- giorni al 31 dicembre
Con l'abbonamento Premium hai il Tool Maxi-Coupon, lo zainetto fiscale e il libro, per tutta la stagione.
Avvertenza. I dati sono raccolti con cura ma potrebbero contenere errori, ritardi o omissioni. Prima di qualunque acquisto verifica sempre le condizioni definitive (Final Terms), il KID e la scheda prodotto dell'emittente. Gli aspetti fiscali vanno confermati con il tuo intermediario o con un fiscalista. Nessun contenuto di questa pagina è una raccomandazione personalizzata di investimento. Il valore dei prodotti finanziari è soggetto a fluttuazioni e sono possibili perdite anche totali del capitale investito.